한국이 8월에 수출한 물건 열 개 중 여섯 개가 ICT 제품이었습니다. 월간 기준으로 처음 있는 일이에요.
산업통상부가 9월 14일 발표한 8월 정보통신산업(ICT) 수출입 동향을 보면, ICT 수출은 83조 9,700억 원(599억 8,000만 달러)으로 1년 전보다 162.6% 늘었습니다. 전체 수출에서 차지하는 비중은 61.0%로 처음 60%를 넘었어요.
기록이 여럿 겹친 달이지만, 세부 수치를 살펴보면 오른 것은 사실상 한 품목입니다.
 한 품목으로 쏠린 수출 구조 — 출처: 개념 컷 · agy 자가 생성
주요 수치
- ICT 수출 83조 9,700억 원(599억 8,000만 달러) · 전년 동월 대비 +162.6%
- ICT 수입 26조 원(186억 1,000만 달러) · +48.8%
- 무역수지 57조 9,200억 원(413억 7,000만 달러) 흑자 · 처음으로 400억 달러 돌파
- 전체 수출 137조 5,500억 원(982억 5,000만 달러) 가운데 ICT 비중 61.0%
ICT 비중이 60%를 넘었다는 것은 한국 수출의 성적이 이 한 분야의 사정에 그만큼 더 좌우된다는 뜻이기도 합니다.
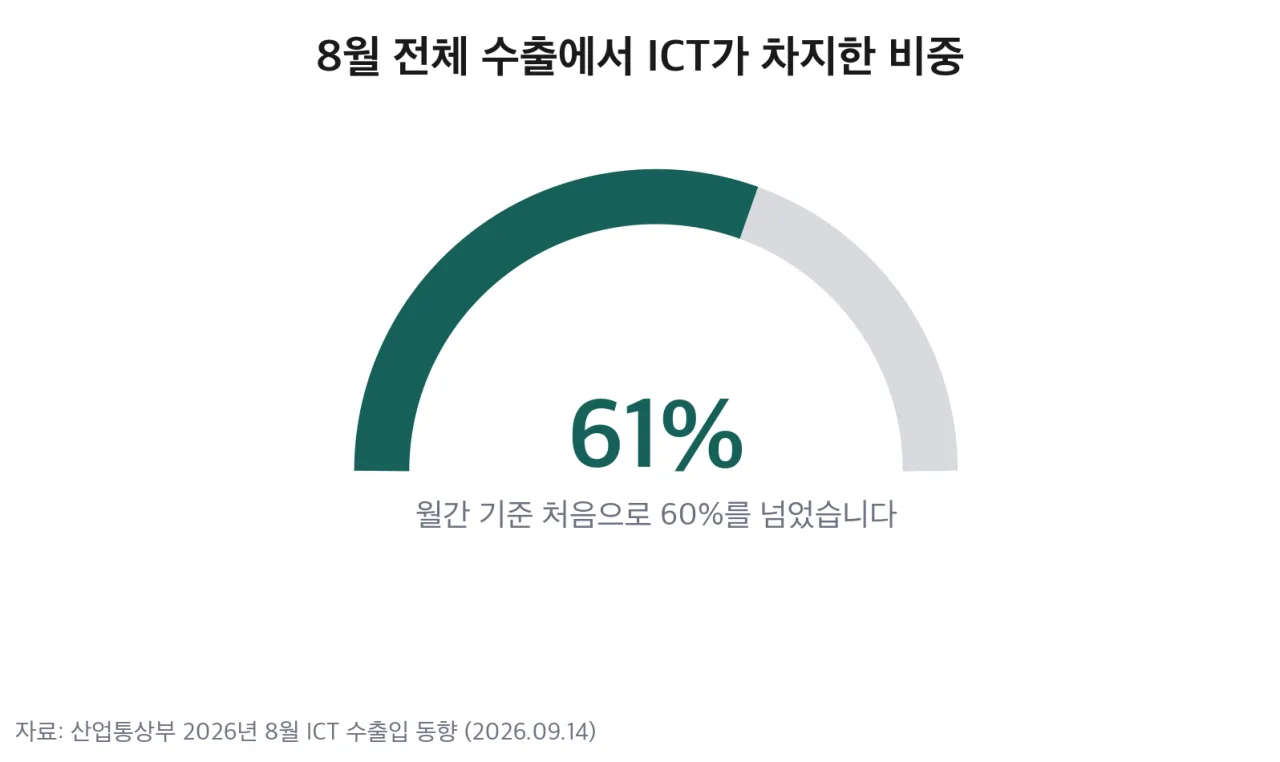 8월 전체 수출에서 ICT가 차지한 비중 — 출처: 산업통상부 발표 수치 기반 자가 렌더
반도체 한 품목 78%
품목을 갈라 보면 쏠림이 분명해집니다.
반도체 수출은 65조 3,400억 원(466억 7,000만 달러)으로 월간 최고 기록이었어요. ICT 수출 전체의 77.8%가 반도체 하나입니다.
두 번째인 컴퓨터·주변기기가 8조 9,600억 원(64억 달러)인데, 반도체의 7분의 1 수준이에요. 나머지 품목은 각각 3조 원에 미치지 못합니다.
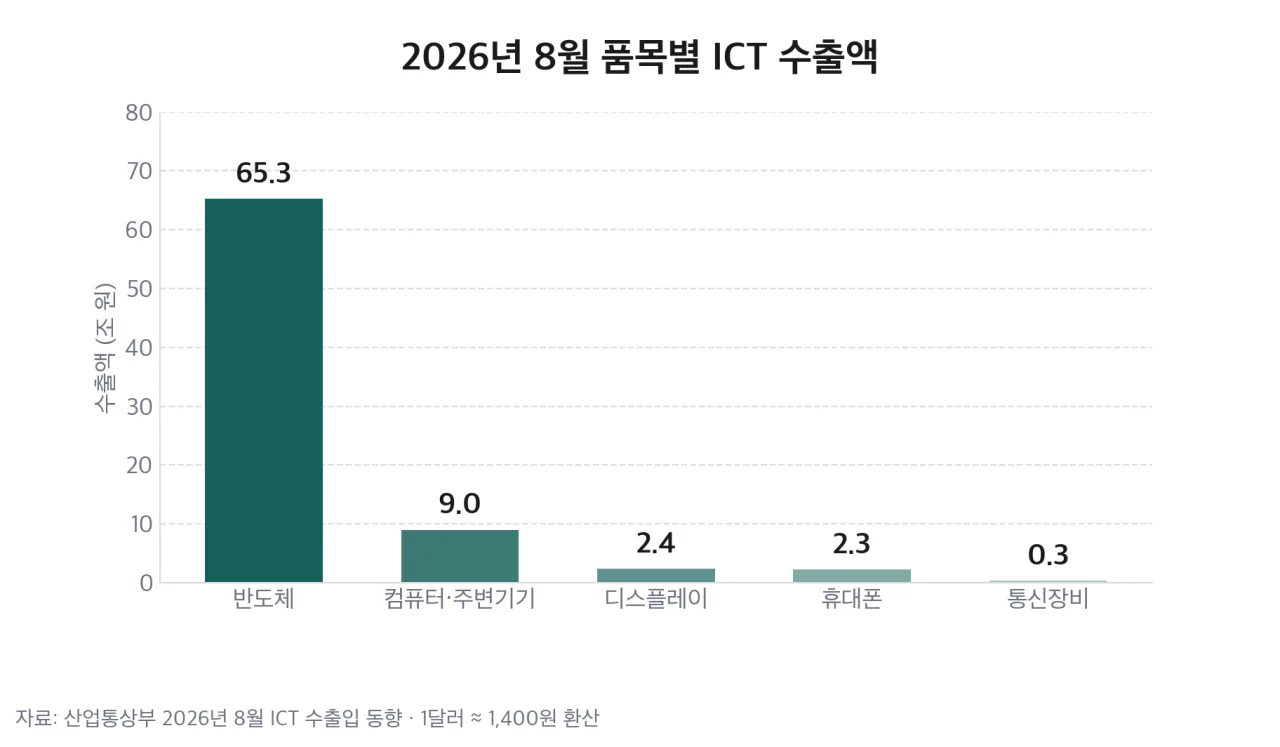 2026년 8월 품목별 ICT 수출액 — 출처: 산업통상부 발표 수치 기반 자가 렌더
증가 요인 둘
증가율 162.6%는 한 해 사이 수출이 2.6배가 됐다는 뜻입니다.
첫째는 메모리 가격입니다. AI 데이터센터 투자가 이어지면서 메모리 수요가 공급을 넘어섰고, 고정거래가격이 올랐어요. 카운터포인트리서치 집계로는 범용 DRAM의 분기 계약 가격이 최대 95%까지 올랐는데, 과거 고점이 35%였던 것과 비교하면 폭이 다릅니다.
서버에 들어가는 64GB RDIMM 한 개 값을 보면 움직임이 분명해요. 2025년 3분기 35만 7,000원(255달러)에서 4분기 63만 원(450달러)으로 올랐고, 2026년 3월에는 98만 원(700달러)에 이를 것으로 전망됐습니다.
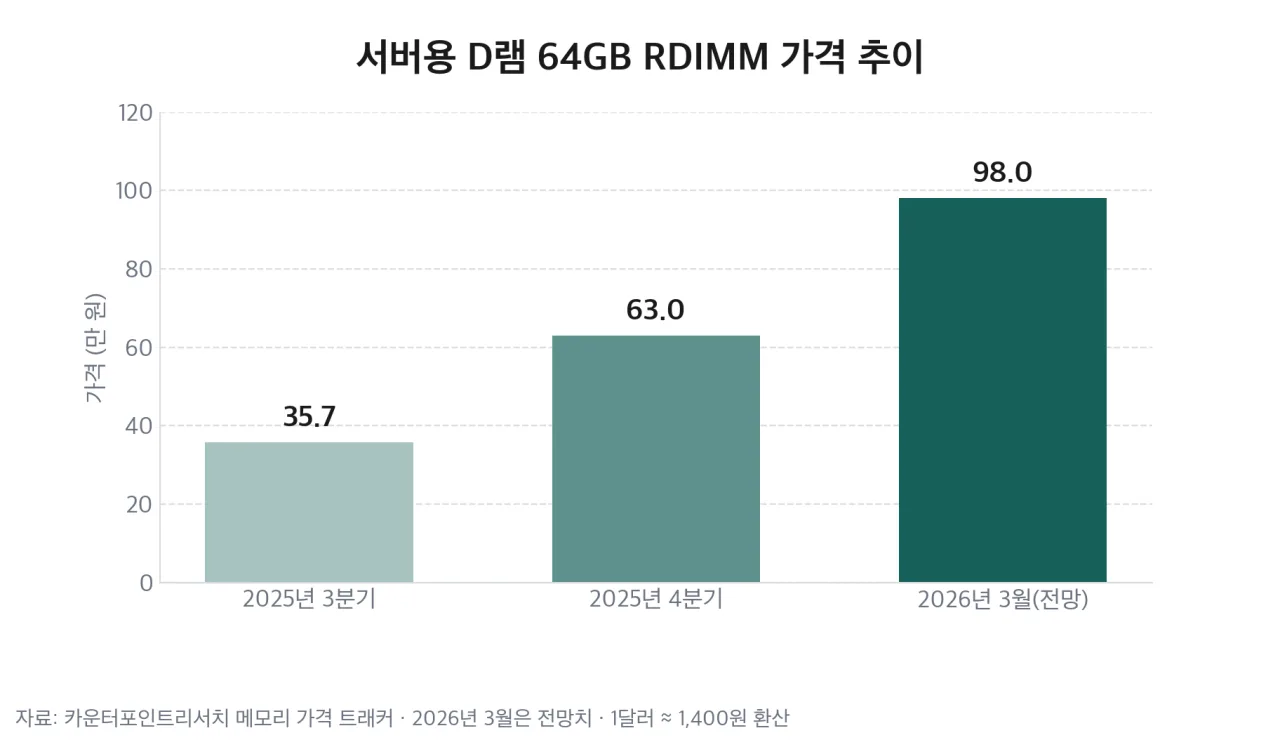 서버용 D램 64GB RDIMM 가격 추이 — 출처: 카운터포인트리서치 수치 기반 자가 렌더
둘째는 전년 기저입니다. 2025년 8월 ICT 수출이 31조 9,800억 원(228억 4,000만 달러)에 그쳤던 만큼 증가율이 크게 잡혔어요.
컴퓨터·주변기기가 383.1%로 가장 크게 늘어난 것도 같은 맥락이에요. SSD를 비롯한 저장장치가 AI 서버에 들어가면서 수요가 늘었고, 여기에도 메모리 가격 상승이 그대로 반영됐습니다.
디스플레이만 7.0% 감소
전 품목이 오른 것은 아닙니다. 디스플레이는 2조 3,700억 원(16억 9,000만 달러)으로 7.0% 줄었어요. 이번 통계에서 유일한 역성장 품목입니다.
증감률을 나란히 놓으면 품목 사이의 간격이 드러납니다.
| 품목 | 증감률 |
|---|---|
| 컴퓨터·주변기기 | +383.1% |
| 반도체 | +209.0% |
| 휴대폰 | +23.2% |
| 통신장비 | +11.5% |
| 디스플레이 | -7.0% |
휴대폰과 통신장비도 늘긴 했지만 폭이 두 자릿수에 그쳤습니다. 세 자릿수로 늘어난 반도체·컴퓨터 쪽과는 성격이 다른 흐름이에요. AI 서버 수요와 직결된 품목과 그렇지 않은 품목이 같은 통계 안에서 갈립니다.
지역별 수출
지역별로 보면 중화권과 미국의 증가 폭이 두드러집니다.
| 지역 | 수출액 (조 원) | 증감률 |
|---|---|---|
| 중국(홍콩 포함) | 38.2 | +227.9% |
| 미국 | 13.2 | +306.5% |
| 베트남 | 9.8 | +81.4% |
| 대만 | 7.8 | +54.3% |
| 유럽연합 | 2.7 | +49.1% |
| 인도 | 1.5 | +126.7% |
| 일본 | 0.8 | +72.4% |
금액으로는 중국이 가장 크고, 증가율로는 미국이 가장 큽니다. 미국의 306.5%는 현지 데이터센터 투자가 메모리 수요로 이어진 결과로 볼 수 있어요.
중국과 대만, 베트남으로 나가는 물량은 상당 부분이 현지에서 서버와 완제품으로 조립되는 중간재입니다. 최종 수요가 어디에 있는지는 도착지만으로 판단하기 어려워요.
중요한 이유
비중 61%와 쏠림 78%를 겹쳐 놓으면, 한국 전체 수출의 절반 가까이가 메모리 반도체 한 품목의 가격에 좌우된다는 계산이 나옵니다.
지금은 가격이 올라 좋은 쪽으로 작동하고 있어요. 문제는 같은 구조가 반대로도 움직인다는 점입니다. 2025년 8월의 낮은 수치가 그 증거예요.
메모리 가격은 공급이 수요를 따라잡으면 내려갑니다. 2026년 DRAM 생산량이 전년보다 24% 늘어날 것으로 전망되는데, 증설 물량이 실제로 나오는 시점이 다음 국면을 정하게 돼요.
공급이 늘어나는 속도를 제약하는 것이 HBM입니다. 제조사들이 수익성이 높은 HBM 생산을 먼저 배치하면서 일반 DDR5와 낸드플래시에 돌아가는 여력이 줄었어요. 전체 DRAM 웨이퍼 투입에서 HBM이 차지하는 비중은 지금 20% 수준인데 앞으로 더 늘어날 것으로 관측됩니다. 증설을 해도 범용 메모리 공급이 바로 풀리지 않는 구조예요.
디스플레이의 역성장이 보여 주듯, ICT 안에서도 AI 수요와 직결된 품목과 그렇지 않은 품목의 격차가 뚜렷해지고 있습니다.
앞으로 주목할 점
- 9월 ICT 수출입 동향에서 증가율이 어떻게 조정되는지, 기저 효과가 걷히는 시점
- 메모리 고정거래가격 상승세가 몇 분기까지 이어지는지
- 증설 물량이 풀리면서 가격이 꺾이는 시점이 언제로 잡히는지
- ICT 비중 60%대가 유지되는지, 아니면 8월로 그치는지
- 디스플레이 역성장이 이어질지, 국내 업체의 제품 구성이 바뀌는지
 이번 통계에서 짚을 것 정리 — 출처: 본문 요약 카드 · 자가 렌더